
Un problema che frena la crescita delle imprese
I ritardi nei pagamenti rappresentano una delle principali criticità per le aziende europee. Secondo le stime più recenti, un quarto dei fallimenti aziendali è collegato a questo fenomeno.
In Italia la situazione è particolarmente complessa. Oltre la metà delle imprese dichiara di incassare le fatture oltre i termini previsti. La gestione dei crediti richiede inoltre tempo e risorse che potrebbero essere dedicate alla crescita del business.
Molte aziende continuano a gestire gli incassi con procedure manuali. Email, fogli Excel e controlli bancari vengono spesso utilizzati senza una vera integrazione tra i processi.
L’impatto dei ritardi sulla liquidità aziendale
Le conseguenze dei ritardi nei pagamenti vanno oltre i semplici problemi di cassa. Le imprese che attendono a lungo gli incassi spesso rinviano investimenti strategici e progetti di sviluppo.
Anche innovazione, sostenibilità e nuove assunzioni possono subire rallentamenti. Una gestione inefficiente del credito rischia quindi di limitare la competitività dell’azienda nel lungo periodo.
Come nasce il progetto LIA
In questo contesto nasce LIA, una piattaforma basata sull’intelligenza artificiale che automatizza la gestione del credito e il monitoraggio degli incassi.
La soluzione è stata sviluppata nel 2025 da tre giovani imprenditori italiani. Il progetto prende forma dall’esperienza maturata nel settore fintech e dall’osservazione diretta delle difficoltà affrontate dalle PMI.
Durante precedenti esperienze imprenditoriali, i fondatori hanno individuato una criticità ricorrente: molte aziende cercavano nuova liquidità per compensare pagamenti ricevuti in ritardo.
Il vero problema non è il finanziamento
Analizzando le esigenze delle imprese, è emerso un dato significativo. Spesso il problema non era reperire nuovi capitali.
La vera difficoltà consisteva nell’incassare in tempi adeguati somme già dovute dai clienti. Crediti non monitorati e attività di sollecito gestite manualmente generavano ritardi e inefficienze.
Come funziona la piattaforma
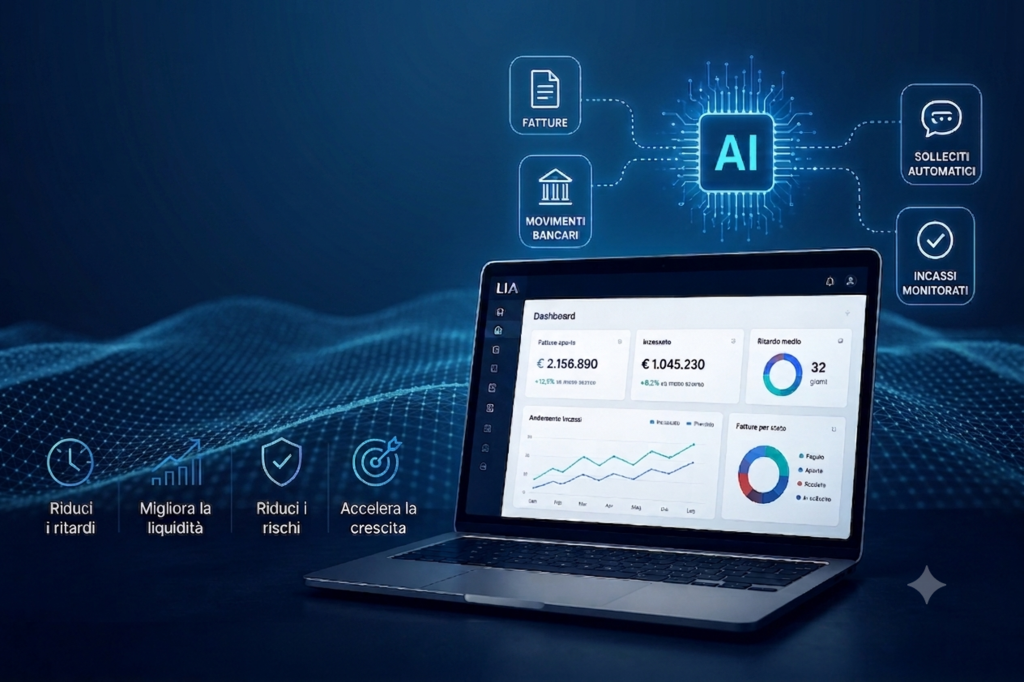
LIA automatizza l’intero ciclo di gestione del credito. La piattaforma acquisisce dati da fatture e movimenti bancari, riconciliando automaticamente le informazioni disponibili.
Grazie ad algoritmi di machine learning, il sistema individua rapidamente le fatture aperte e monitora costantemente le relative scadenze.
L’intelligenza artificiale gestisce inoltre le comunicazioni con i debitori. Email, PEC, SMS e messaggi WhatsApp vengono inviati secondo strategie personalizzate.
Comunicazioni personalizzare per ogni cliente
Uno degli aspetti più innovativi della piattaforma riguarda la personalizzazione delle comunicazioni.
Il tono dei solleciti viene adattato in base allo storico dei pagamenti e alla relazione commerciale esistente. L’obiettivo è favorire l’incasso senza compromettere il rapporto con il cliente.
La piattaforma interpreta risposte, richieste e obiezioni. Ogni interazione contribuisce ad aggiornare la strategia di recupero più efficace.
Dalla prevenzione al recupero del credito
Quando necessario, il sistema supporta anche attività più avanzate. Tra queste rientrano lettere di messa in mora, piani di rientro e gestione delle pratiche inesigibili.
Questo approccio consente alle aziende di seguire l’intero ciclo del credito attraverso un unico strumento, mantenendo il controllo sulle decisioni più importanti.
L’architettura AI multi-agent
Alla base della soluzione opera un’architettura multi-agent. Diversi agenti di intelligenza artificiale collaborano per analizzare rischi, comunicazioni e attività di collection.
Ogni agente svolge una funzione specifica e contribuisce a ottimizzare il processo complessivo. Il sistema può così adattare strategie e frequenza delle comunicazioni in modo dinamico.
I benefici per le PMI
L’automazione permette di ridurre significativamente le attività amministrative ripetitive. Le aziende possono dedicare più tempo alle attività strategiche e alla crescita del business.
I primi risultati evidenziano un miglioramento dell’efficienza operativa. Molti clienti hanno ridotto drasticamente il tempo dedicato alla gestione dei crediti e degli incassi.
Il futuro della gestione del credito
L’evoluzione dell’intelligenza artificiale sta trasformando anche l’area amministrativa e finanziaria delle imprese.
Automatizzare il processo di incasso non significa eliminare la componente umana. Significa rendere più efficienti le attività operative e garantire maggiore continuità nella gestione del credito.
In un mercato sempre più competitivo, una gestione efficace degli incassi può diventare un vantaggio strategico. La liquidità recuperata permette infatti di sostenere investimenti, innovazione e crescita aziendale.
Conclusioni
In uno scenario in cui i ritardi nei pagamenti restano una delle principali cause di tensione finanziaria per le imprese, la gestione del credito diventa un elemento decisivo.
Credit System nasce proprio per rispondere a questa esigenza, integrando gestione e recupero del credito in un unico processo strutturato. Si posiziona come partner operativo nella gestione del credito, con un approccio orientato all’efficienza e alla continuità finanziaria.
L’obiettivo è ridurre il tempo tra emissione della fattura e incasso effettivo, migliorando la continuità dei flussi di cassa.